maanantai 24. lokakuuta 2016

Asunnon ostaminen - älä hätäile!

Kuten joku on saattanut aiemmista teksteistä ohimennen huomata, olemme avopuolison kanssa katselleet omakotitaloa ja käyneet näytöissä tutustumassa meitä kiinnostaneisiin kohteisiin. Homma on ollut aikalailla erilaista kuin omalla edellisellä kierroksellani nelisen vuotta takaperin rivitaloasuntoja kierrellessä. On ollut mukavia yllätyksiä, mutta valitettavasti suurin osa on kääntynyt sinne negatiiviseen suuntaan.

Vaatimuksiahan meillä ei ole ollut paljon, tässä tärkeimmät:

  • Kolme makuuhuonetta + kodinhoitohuone / muu siihen verrattavissa oleva tila
  • Kaupan hinta kaikkine oheismaksuineen (minun varainsiirtoveroni, lainhuudatus, yms) alle 180k€
  • Tontti on oma eikä kaupungin vuokra, vuokratontille ainoastaan jos vuokrasopimus yltää meidän eläkeikäämme saakka eli 2050-luvun loppupuolelle.
  • Suurimmat remontit, eli mielellään viemäri & käyttövesi tehty, vesikatto ja kattopelti ois kans kauheen kiva.
  • Lämmitysmuotona kaukolämpö tai suorasähkö ja siihen kaverina ilp/varaava takka.

Ei kai nuo nyt mitään mahdottomia vaatimuksia ole, varsinkaan täällä Itä-Suomessa jossa vapaita asuntoja ja taloja tuntuu olevan korttelit väärällään, osa huonompia ja osa parempia?

Ensimmäisenä huomiona tuli vastaan se miten paljon myynti-ilmoitus voi oikeasti poiketa tilanteesta joka tulee vastaan paikan päällä!

Otetaan kaksi esimerkkiä


Esimerkki 1


Ensikäsitys myynti-ilmoituksesta saatuna: Kuvissa on hieno rintamamiestalo, sokkelien reunustat avattu ja täytetty soralla, kuisti verhoilla, autotalli, tyylikkäästi tapetoidut huoneet ja käytännöllinen pohjapiirustus.

Todellisuus:
  • Sora ylettyy kuulemma vain 50cm syvyyteen
  • kellarin poistoilmaventtiilit tukittu villalla joten keuhkoissa huomaa heti ihanan kellarisen homeen tuoksun
  • kuistin perustukset ovat rapautuneet ja alla kasvaa jotain humalaa joka tunkee lautojen väliin joka puolelta
  • huoneissa lattiamateriaalina laminaatti mutta ei mitään tietoa milloin ja miten se on tehty (kosteusriski jos alla väärät materiaalit)
  • yläkerrassa hormin kyljessä halkeama josta on ilmiselvästi tullut vettä ja valunut lattiamaton reunan alle. Vieressä töröttää lattiasta keittiön putkistot, itse keittiö on purettu pois joskus ammoisina aikoina eikä sitä näy edes pohjapiirustuksissa.
  • talo ollut kylmillään jo vuoden päivät josta ei mainintaa myynti-ilmoituksessa. Kosteus noussut ovien ja karmien välistä sisätilan "pinkopahveihin" jotka sen vuoksi värjäytyneet ja kupruilleet.
Hintapyyntö mittaluokassa 130 000-140 000€, jätettiin väliin.


Esimerkki 2


1960-luvun alussa rakennettu kaksikerroksinen talo. Kuvissa hieno valaistus, remontoitu keittiö, ihanan iso olohuone, kolme makuuhuonetta, autotalli. Alakerrassa tilat takkahuoneelle, hyvänkokoinen sauna ja kodinhoitotilat joista ei kuitenkaan kuvia. Putkiremontti ja käyttövesiputkisto tehty.

Todellisuus:
  • Keittiössä kosteusvaurio kymmenen vuotta sitten, korjattu vakuutusyhtiön piikkiin. Osa keittiön jalkalistoista ja kalusteiden sokkelilistoista puuttuu, minkähän takia? "Ruokamainen" tuoksu vaikka talo ollut kuulemma omistajien loman vuoksi kaksi viikkoa tyhjillään ennen näyttöä
  • Putkiremontin jäljet näkyvät, läpiviennit seinistä ovat peittämättä, putket koteloimatta. Sisällä et näe käytännössä mitään ilman valoja klo17 aikaan, kuvat otettu keskellä päivää tai eri vuodenaikaan
  • Yksi makuuhuoneista on tehty pilkkomalla jättimäinen ruokailuhuone kahteen osaan, seinämuutosten vuoksi parkettia on muokattu ja asennettu peitepaloja jotka eivät ole kunnolla kiinni missään
  • Alakerran takkahuoneeksi tarkoitetussa tilassa on pari seinäpaneelia irronnut kuvien ottamisen jälkeen, patterin taakse on itse viritetty joku alumiinipeite lämpöä ohjaamaan ja ikkunan & karmin välistä paistaa päivä läpi
  • Kodinhoitotilaan on tehty 1980-luvulla kaukolämpölaitteisto joten puolet tilasta sen käytössä.
Hintapyyntö mittaluokassa 180 000 - 190 000€, jätettiin väliin.

Pohdintaa


Muut kohteet jatkavat hyvin samalla linjalla, esitteissä annettiin ymmärtää ihan muuta mitä paikan päältä tuli löytymään ja hintapyynnöt olivat ihan poskettomia. Jossain verkkolehdessä (Talous-Sanomat kenties?) oli uutinen joku aika sitten, että myyjien hintapyyntö ei tällä hetkellä kohtaa ollenkaan sen kanssa mitä ostajat ovat valmiita maksamaan. Allekirjoitan ainakin tämän seudun osalta tilanteen täysin.

Osan noista pettymyksistä otan ihan meidän piikkiin myös, ensimmäistä kertaa elämässä omakotitaloja katselemassa ostomielellä joten sen varmasti huomaa ns. sisälukutaidon puutteena. Muuten ammattini vuoksi kyllä tiedän suurin piirtein millaisia ovat talon eri osien elinkaaret, jne jonka takia olemmekin vaatimuslistalle asettaneet nuo käyttövesiputkien ja viemärien remontit. Kohteiden kalleus vaan pääsi yllättämään siihen nähden mitkä meidän odotukset olivat, ja miksi hintataso yllätti tulee seuraavaksi:

Tällä seudulla saat 5km päässä keskustasta vuonna 2015 tieverkon ja kunnalllistekniikan saaneelta uudelta asuinalueelta 1000m^2 tontin hintaan 20 000€. Siihen päälle tulee sitten kunnallistekniikan ja sähköverkon liittymismaksut, kenties 15 000€ jonka päälle tontin pohjatyöt kenties 30 000€. Tontin saa siis rakennusvalmiiksi karkeasti arvioiden 60-70 000€ hinnalla. Useamman valmistalopakettifirman sivuilta katsottuna avaimet käteen -tyylisen talopaketin saa alle 150 000€ hintaan. Täysin uuden talon täysin uudelta asuinalueelta saa siis noin 220 000€ hinnalla.

Jos vertaillaan vanhaan 1960-luvun taloon joka saataisiin keskimääräisellä hinnalla 160 000€ ja siihen olisi tehty tärkeimmät eli putkistot ja käyttövedet. Halpaa ja leppoisaa asumista sinne 2050-luvulle saakka tiedossa vai?

Elinkaaren loppuvaiheen takia seuraavan kymmenen vuoden sisään ainakin kattoremontti olisi iskemässä päälle. 3mh+muut tilat menee lähemmäs 150m^2 kokoluokkaa jolle kattoremontin teettäminen maksaisi noin 10 000€. Vesikiertoisen patterijärjestelmän käyttöikä on noin 50 vuotta, lämmönsiirtimen 30 vuotta ja vesipumppujen noin 20 vuotta ja vaikka ne kestävätkin yleisesti ottaen tuplat tuosta niin eivät luultavasti kestä 2050-luvulle ilman koskemista. Talojen sähköjärjestelmät ovat vanhentuneet, samoin eristeet eivät vastaa tämän päivän tasoa, lämmityskustannukset ovat suhteellisen suuria jo ihan kaukolämmön perusmaksun vuoksi. Lopputuloksena talon hinta plussattuna remontteihin kuluneella summalla on luultavasti kolmenkymmenen vuoden kuluttua yli 200 000€ ja se ei silti ole uusi vaan loppuvaiheessa satavuotias tiilitalo puurungolla.

Miksi siis ostaa tuollaista taloa? Niissä on oma viehätyksensä, ovat tällä hetkellä vielä täysin käyttökunnossa ja hintaan nähden tilaa niissä on yleisesti ottaen enemmän kuin uusissa taloissa. Mutta kalliiksi se tulee ja jokaisen tulisi tämä tiedostaa, ei pidä ajatella talon kuntoa ja siitä seuraavia kustannuksia tällä hetkellä eikä viiden vuoden päästäkään, vaan mieluummin kahdenkymmenen vuoden päähän.


Lopputulos


Meillä on tällä hetkellä pieni rivarikaksio johon mahtuu yhden paketin verran jälkikasvua ainakin pariksi vuodeksi kun ei vaadi omaa huonetta joten laitettiin sitten ostohomma ns. jäihin (kuten ETF-säästöohjelmanikin viime kuussa :D). Katsellaan rauhassa mitä tulee vastaan, mutta ei mennä väkipakolla katsomaan mitään ikivanhoja rotiskoja. Samalla nostetaan rajaksi 1980-luvun talo tai uudempi. Laitetaan myös tässä lähitulevaisuuden aikana huomattavasti lisää rahaa sukanvarteen ja makselen itse tuosta nykyisestä asunnosta lainaa pois, jotta sitten kun aika koittaa niin meillä on riittävät valttikortit taskussa ja reilusti valuuttaa kalliimmankin kohteen ostamiseen.


Millaisia mietteitä olette muut käyneet läpi kiinteistöjä tai asuntoja ostaessanne?

maanantai 10. lokakuuta 2016

Laitoin ETF-kuukausisäästämisen jäähylle

Kuten otsikko kertoo, laitoin Nordnetin ETF-ostot jäihin. En osaa sanoa kuinka pysyvä tuo päätös on, mutta ainakin tällä hetkellä olen sitä mieltä, että sitä kautta en saa parasta mahdollista tuottoa sinne laittamillani kolmella sadalla eurolla.

Havainnollistan asiaa tämän hetken salkkuni sisällön ja kehityksen kertovalla kuvalla:

Salkkuni sisältö 10102016

En ole vielä niin rohkea, että laittaisin näkyviin salkkuni rahallista arvoa tai muita "kriittisiä" tietoja siitä, mutta yllä olevasta kuvasta käy hyvin ilmi miten salkkuni eri osa-alueet ovat tuottaneet.

ETF-osto-ohjelmaani kuului keväisestä aloituksesta eteenpäin kesän ajan DB X-TR.EO Stoxx50 sekä iShares Core S&P 500 ja nyt syksyllä osto-ohjelma on koostunut komponenteista DB X-TR.EO Stoxx50 sekä iShares Core MSCI Emerging Markets. S&P 500 jäin pois ihan sen silkan hinnan takia, yksi osuus maksoi päälle satasen joten käytettävissä ollut 300€ kuukausittainen summa ei mahdollistanut riittävän suuria osuuksia kun halusin samalla hajauttaa myös euroopan puolelle. Toisaalta en ole valmis selvittämään kehittyvien markkinoiden tilannetta tarpeeksi poimiakseni yksittäisiä osakkeita joten se oli hyvä saada mukaan, vaihdos oli siis helppo tehdä.

Nyt kun olen seurannut omistuksieni kehittymistä niin olen huomaavinani selvän eron kehityksessä. Kuten yllä olevasta kuvasta voi havaita niin nuo ETF:t ovat jenkkiversiota lukuunottamatta suoriutuneet verrattain huonosti verrattuna suoriin osakesijoituksiin, suorastaan sanottuna surkeasti! Euroopan ETF vain 1% plussalla ja kehittyvien markkinoiden ETF hieman paremmin 1.47%. Kun vertailukohtana pitää vaikkapa Nokiaa joka on heitellyt rajusti viikosta toiseen, se on silti yli 5% plussalla. Toisena vertailukohtana voin pitää asuntolainaani josta maksan tällä hetkellä kokonaiskorkoa vajaan 1% + pankin kuukausittaisen palvelumaksun. En sitten tiedä mistä tuo suoritusongelma johtuu, onko noissa kuukausisäästöön valikoiduissa ETF-kohteissa mukana niin paljon "huonoja" firmoja jotka vetävät koko paketin kehityksen alas, vai onko kyseisten talousalueiden kehitys vaan niin retuperällä ettei tuottoa yksinkertaisesti voi saada?

Suorista osakeomistuksistani jos muutaman seikan haluaa huomioida niin Nokian renkaat ja Wells Fargo kärsivät tällä hetkellä pienistä "imago-ongelmista" jonka takia niiden kurssit ovat allapäin, niitä olisi kiva lisätä salkkuun, mutta 300€ ETF-osuus on vienyt liikaa rahaa kuukausittaisista sijoituksista mahdollistaakseen kyseisenlaiset ostot. Samoin AT&T joka tarttui Nordnetin synttärikampanjasta on reilusti miinuksella, kyseessä kuitenkin suht varmalla pohjalla seisova firma joka maksaa hyvää osinkoa, joten senkin osuutta olisi kiva vähän lisäillä jotta saisi keskiostohinnan hilattua alemmas ja tuottolukemat näyttämään plussaa :)

En ole millään tavalla negatiivisella mielellä Nordnetin palvelua kohtaan, päinvastoin on positiivista että kyseisillä keinoilla saadaan ihmisten mielenkiinto heräämään. Jos asia jotenkin pitäisi muotoilla niin olen alkanut kenties olla sitä mieltä, että jos olet vähänkin enemmän perehtynyt sijoittamiseen ja olet valmis ottamaan riskiä jota suorat osakesijoitukset tuovat, niin kannattaa tarkkaan harkita onko ETF vai suorat sijoitukset se sinun polkusi. Maailmassa on kuitenkin firmoja joiden tuotto on melko takuuvarmaa vuodesta toiseen, joten miksi ostaisit ETF-osuuden jonka sisältämien viidenkymmenen tai viidensadan yrityksen joukkoon mahtuu myös monen monta yritystä joiden bisnes on vajonnut miinukselle ja siten syövät tuottoa jota saisit niistä plussalla olevista? Tätä kannattaa jokaisen miettiä itse, minä en voi antaa suosituksia tai neuvoja, pelkästään kertoa omista mietteistäni oman tilanteeni osalta.

Mitä muut ovat mieltä Nordnetin ETF-ohjelmasta, oletteko tehneet sen suhteen havaintoja tai toimenpiteitä suuntaan tai toiseen viime aikoina?

perjantai 7. lokakuuta 2016

Syyskuun 2016 tulot ja menot

Hieman myöhäisellä aikataululla sain vihdoin Exceliin kirjattua syyskuun tuloksen. Alan olla pikkasen epätoivonen menojen kuristamisen suhteen kun tuntuu että tili kolkuttaa nollaa jo kaksi viikkoa ennen tilipäivää eikä menot lopu millään. Keittiölaina on maksettu pois jo viime kuussa, toinen asuntolaina vapautti jo viime vuoden puolella useamman satasen ja silti tuntuu rahojen katoavan jonnekin :D

Pidemmittä puheitta:


Ei tuossa nyt mitään maata mullistavaa ole, vaikka pahalta vaikutti niin jäin kuitenkin kirjanpidon mukaan lopulta 230€ plussan puolelle! Ainoat normaalista poikkeavat summat ovat vaatteisiin uponnut reilu satanen ja yksityislääkärin maksu 90€. Muuten ihan peruskauraa, vakuutuksia tosin oli tässä kuussa autovakuutuksen vakuutusyhtiön vaihdon takia enemmän kuin normaalisti, kotivakuutus+autovakuutus vuodeksi eteenpäin 207,72€ eli ei paha. Tuosta on vielä mahdollista nipistää pari-kolmekymppiä lähiviikkoina kun saan kilpailutettua kotivakuutuksen loppuun...

Kerran käytiin ulkona syömässä jonka takia eväskulut olivat syyskuussa 124€, vastineeksi sitten taas ruokalasku on ollut nyt pari kuukautta normaalia pienempi, "vain" 304€ tässä kuussa, outoa sinänsä koska punttisalihommiin liittyvä 'massakausi' on nostanut ruokahalua ja ruokamenekkiä huomattavasti kesään verrattuna. Harrastemenot kasvoivat normaalista 20€ verran kun tilasin uuden tuhannen palan palapelin pimeiden syysiltojen ratoksi, se tosin tuli valmiiksi eilen joten uutta joutunee kohta jo alottelemaan enenn kuin saa edelliselle edes kehyksiä hankittua. Mutta välttyypähän Salvador Dalien ja Picassojen ostamiselta :D


Yhteenveto:

Tuo säästöprosentti pitäisi saada nostettua sinne lähemmäs 50% tienoille, nyt se on jumittunut jo liian pitkäksi aikaa tuohon 30% ympäristöön. Katsotaan mitä asialle saan loppuvuoden aikana tehtyä ja millon tuo toteutuu, varsinkin nyt kun olemme käyneet katsomassa potentiaalisia taloja oman ostamista ajatellen.


Kuinka muilla on syksyn pimeät illat sujuneet talousasioissa? Toivottavasti paremmin kuin itselläni :)

keskiviikko 28. syyskuuta 2016

Henkilövakuutustarjous saatu, apua kaivataan :)

Historia lyhyesti: en ole koskaan omistanut minkäänlaista henkilövakuutusta tai tehnyt sen suurempia vertailuja niistä.

Nykytilanne lyhyesti: sain tarjouksen henkilövakuutuksesta IF-yhtiöltä samalla kun tarjosivat autovakuutusta ja kotivakuutusta jotka olen heiltä siirtänyt halvempien perässä muualle.

Ongelmana on, että kun tietysti pihinä ihmisenä yritin juuri tehdä vertailua noiden henkilökohtaisten vakuutusten osalta, en saanut mitään selville! Vakuutuksissa on pieniä vivahde-eroja ehdoissa, korvaussummien kanssa puljaaminen voi vaikuttaa runsaasti hintaan ja mistään ei löydy nettikonetta joka osaisi ottaa nuo erot huomioon. Tehty siis erittäin hankalaksi tuo vakuutusten vertailu ja siksi kenties olenkin tähän mennessä antanut homman mennä sujuvasti läpi sormien. Nyt kun on toinen puolisko taloudessa ja ollaan alettu suunnittelemaan omakotitalon ostamista & perheenlisäystä niin on luonteva aika ajatella asiaa siltä kannalta, että "mitäs jos kuitenkin jotain tapahtuu".

Ifin tarjous oli kuitenkin yli 160€/v eli 1600€ kymmeneen vuoteen joten ihan mukisematta en sitä meinannut hyväksyä kun olen tähän ikään saakka selvinnyt ilmankin (koputtaa puuta).

Ifin tarjous sisälsi seuraavat osat ja hinnat:

Turva hoitokulujen varalta 142€/v

  • Omavastuu 500€/v, vakuutusmäärä 50 000€, päättyy kun täyttää 65v.
Turva tapaturman aiheuttaman pysyvän haitan varalta 26€/v
  • Vakuutusmäärä 50k€, päättyy kun täyttää 100v
Turva tapaturman aiheuttaman kuoleman varalta 2.50€/v
  • Vakuutusmäärä 5000€
Sopeutumisturva 11€/v
  • Vakuutusmäärä 5000€, päättyy kun täyttää 60v.

Hintaa koko roskalla siis keskittäjäalennuksen kanssa karvan päälle 160€/v.

Jos tuosta jotain pitäisi karsia niin ensimmäisenä lentäisi hiiteen Sopeutumisturva jota maksetaan esimerkiksi työkyvyttömyyden tai alanvaihtoa vaativan sairauden takia. Kun sijoitusomaisuutta on tuo sama 5000€ niin kyseiselle summalle ei niin ole tarvetta kun mahdollisuus on erittäin pieni. Säästö 11€/v.

Toisena listalla olisi turva tapaturman aiheuttaman kuoleman varalta. Syy on sama kuin sopeutumisturvan kohdalla, sijoitusomaisuuden myynti antaa varmasti edunsaajille riittävän turvan kyseisen epäonnen sattuessa kohdalle. Säästö 2.50€/v

Tapaturman aiheuttama pysyvä haitta on nykyisessä toimenkuvassani epätodennäköinen, mutta ammatissani mahdollinen. Samoin urheiluharrastukseni mahdollistaa kyseiset tapahtumat, kuntosalilla leikin raskaiden painojen kanssa jossa voi esimerkiksi selkä poksahtaa, ja pyöräillessä voi kaatua rikkoen itsensä pahastikkin, autohommissa voi hitsauskipinä karata suojamaskin taakse toisenkin kerran ja aiheuttaa sillä kertaa muutakin kuin pari lääkärikeikkaa. Tästä pitää tietysti kysyä tarkennuksia vielä, että onko vakuutuksessa jotain rajotteita, jne tilanteita joissa se ei toimi.

Samoin hoitokulujen varalta olisi kiva olla vakuutus. Olen nyt käynyt mainitsemattomasta syystä yksityisellä lääkäriasemalla kaksi kertaa elokuun-syyskuun aikana joista on kertynyt laskua 200€. Jos sattuisi esimerkiksi niin, että katkaisen jalkani ja joudun leikkaukseen niin tällä vakuutuksella asian saisi hoidettua samantien vain viidensadan euron omavastuulla. En sitten tiedä, onko kellään kokemusta äkillisistä hoitotoimenpiteistä ja niiden kustannuksista? Voisin kuvitella, että jalan katketessa voin käyttää myös hätävararahastoa 3000€ tai myydä sijoituksia joista rahat ovat käytössä pienellä viiveellä, mutta riittääkö kyseiset summat kattamaan vaikkapa leikkaushoitoa ja viikon sairaalajaksoa?


Varmasti talousbloggareiden joukossa on myös tähän asiaan itseäni paremmin perehtyneitä jotka osaavat kertoa hieman asiasta? :) Tai sitten ihan vertailukohtana, paljonko itse maksatte henkilökohtaisista vakuutuksistanne vuositasolla alennusten kera tai ilman ja minkälaisia turvia vakuutuspaketit sisältävät?

torstai 15. syyskuuta 2016

Asuntolaina alle 50k€ - katsaus menneeseen

Asuntolainaa viime yönä menneen automaattilyhennyksen jälkeen jäljellä 49850€, ei muita velkoja hönkimässä niskaan. Tässä vaiheessa on hyvä miettiä hieman mistä sitä on lähdetty ja mitä isompia hommia siinä välissä on tullut tehtyä rahojen tuhlaamiseksi & säästämiseksi.

Aloitin blogin kirjottelemisen elokuussa 2014 eli karvan päälle kaksi vuotta sitten. Ensimmäinen listaus tuloista ja menoista sisälsi seuraavaa:

Tulot (netto): 2300e/kk + about 100e/kk verotonta matkakorvausta oman auton työkäytöstä. Siinäpä ne sitten olivatkin eli ei noilla kuuhun mennä. Säästöjä oli 2000e kunnes innostuin lyhentämään opintolainaa melkein koko summalla.

Menot:
Opintolaina                         20e
Pankin nro3 palvelumaksu  6e
Asuntolaina 1                      250e
Asuntolaina 2                     350e 
Pankin nro1 palvelumaksu 6.40e 
Harrasteauton hallimaksu   50e 
Yhtiövastike                        143e 
Salijäsenyys                        48e 
Sähkölasku keskimäärin     80e 
Autovakuutukset+verot      60e
          =rapian vajaa 1015e
Sitten on vielä noita "vapaaehtoisia" menoja ja säästöjä: 
Bensa                                  150e 
Pankin nro3 käyttötili         50e 
Kaapelinetti                        30e 
Puhelinlasku                       15e 
Pankin nro2 käyttötili         100e 
Pankin nro3 säästötili         100e 
Ruoka                                 300e 
Auton varaosat, yms          50e 
= 795 -> 1015+795= 1810

Lainasaldot: Opintolainaa siis tänä päivänä 1400e, asuntolainaa 57000+9000e, luottokorttilasku nollilla.

Tuossapa tuo siis on. Olen yliviivannut kohteita jotka ovat poistuneet kuukausittaisesta menovirrasta kokonaan jossain vaiheessa. Tulopuoli on edelleen täysin sama, tosin nyt tuohon samaan summaan pääsemiseksi voin pitää yhden palkattoman vapaapäivän kuukaudessa, eli pientä edistymistä havaittu, erillisiä palkankorotuksia en ole saanut kertaakaan nykyisen työnantajani palveluksessa kuuden vuoden aikana ja se onkin pistänyt miettimään asiaa, olen talossa nuorimpia ja minulle sälytetään paljon tehtäviä. Olen myös tehnyt nykyisiin töihini paljon hienosäätöä jolla säästän muiden työntekijöiden aikaa ja vaivaa. myös työketjut ovat lyhentyneet huomattavasti kuuden vuoden takaisesta aloitteideni johdosta. Olisiko siis aika vaihtaa maisemaa paremman palkan tai arvostuksen perässä?

Menopuolella onkin sitten tapahtunut, ja paljon. Opintolaina 1400€ katosi lokakuussa 2014, asuntolainan 9000€ osa katosi joulukuussa 2015 ja asuntolainan loppuosa on muuttunut 57000€ summasta tuohon tämän päivän summaan 49850€. Velkoja siis kahdessa vuodessa lyhennetty 17550€ ihan yhden ihmisen palkkatuloista. Palkkaa olen saanut kahdessa vuodessa käteen noin 25*2300 = 57500€ plus lomarahat eli sanotaan nyt karkeasti 60k€. Velkojen osuus kahden vuoden tuloista on 29,25%.

Kun ottaa huomioon muut paljon rahaa nielleet hankintani kahden vuoden aikana niin tuohon velkojen maksamiseen voi lisätä vielä useamman tonnin. Huhtikuussa 2015 ilmestyi taloon polkupyörä 1400€ hinnalla ja loppuvuodesta 2015 ilmestyi mukaan keittiöremonttiin otettu Aktiiviraha-kulutusluotto noin 3500€ arvolla, molemmat on maksettu pois. Keittiön hankinnasta ei vielä ole erillistä tekstiä, mutta olen harkinnut moisen kirjoittamista tee-se-itse henkisille ihmisille koska loppujen lopuksi homma ei ollut vaikea. Asennus olisi maksanut keittiön päälle vielä 1000€ + sähköt + vesityöt joten en missään nimessä ollut valmis maksamaan muista kuin vakuutusyhtiön vaatimista sähkö+vesitöistä ulkopuolisille!

Pientä pohdintaa

Kun lisää nuo yllä mainitut muut summat velkojen päälle, eli 17550+3500+1400 = 22450€, niin kahden vuoden aikana on mennyt ns. isompiin maksukohteisiin 37,40% tuloistani.

Nyt nuo erät on taputeltu ja uusia kohtalokkaita eriä ei ole tiedossa ainakaan tämän vuoden puolella. Tässä vaiheessa on tietysti hyvä hieman miettiä onko noissa ollut mitään helvetin järkeä, koska rahat olisi voinut myös sijoittaa. Jätän pois laskuista polkupyörän ja keittiön koska toinen parantaa kuntoa ja tarjoaa haasteita vaikka kallis olikin, ja toinen nostaa asunnon käytettävyyttä sekä toivottavasti myös arvoa. Opintolainassa korko oli naurettavan pieni ja asuntolainassakin riittävän pieni jotta sijoittamalla olisi saanut paremman tuoton. Mutta kun miettii missä olen nyt taloudellisesti, asumismenomme ovat noiden lainojen katoamisen jälkeen kuukausitasolla 600€ tienoilla, niin en voi olla muuta kuin tyytyväinen. Tässä vaiheessa alkaa huomata sen omistusasumisen hyödyn vuokralla asumiseen nähden ja tästä lähtien ero tulee vain kiihtymään jokaisen kuukauden myötä lainamäärän pienentymisen painaessa korkomaksuja alemmas.

Pakollisten menojen lopullisen pienentymisen myötä myös taloudelliseen riippumattomuuteen, nelipäiväiseen työviikkoon, tms. siirtyminen on helpompaa koska en tarvitse yhtä suuria osinkovirtoja kattamaan noita menoja. Jos olisin maksanut lainoja kiltisti suunnitelmien mukaan täytyisi minun tälläkin hetkellä jättää nuo palkattomat vapaapäivät väliin jotta saan varmasti lainat maksettua ilman taloudellisten ongelmien mahdollisuutta. Muiden sopimusten kilpailuttaminen ja elämälleni turhista asioista eroon pyrkiminen on vielä suurentanut tuota vaikutusta ja oletan matkan jatkuvan vielä tulevinakin vuosina.

Tavoitteeni jäädä pois jokapäiväisestä työelämästä reilusti ennen eläkeikää, esimerkiksi viisikymppisenä, on siis edelleen erittäin vahvasti työn alla ja hyvältä vaikuttaa tässä vaiheessa :)

Kun ottaa huomioon nuo kahden vuoden aikana maksetut lainat niin kaiken järjen mukaan minun pitäisi olla kahden vuoden päästä noin 30k€ suuremman sijoitusomaisuuden haltija tai vaihtoehtoisesti alle 25k€ asuntolainan omistaja, ottaen huomioon niihin muutenkin tällä hetkellä menevät varat. Sijoituksiin on korvamerkitty 300€ ETF-kuukausisäästämiseen ja asuntolaina lyhenee myös 300€/kk eli nettovarallisuuteni kasvaa minimissään 600€ jokainen kuukausi. Nyt kun taloudessa on kaksi ihmistä jakamassa kuluja niin mitä olette mieltä, olisiko mahdoton tavoite olla vuonna 2020 joko täysin velaton tai vaihtoehtoisesti 50k€ sijoitusomaisuuden haltijana nykyisen 4000€ sijaan? Vai jotain siltä väliltä kenties? :)


Kuinka olisitte itse menetelleet tilanteessani, ja miten oma taloutenne on muuttunut viimeisen vuoden tai parin aikana? Onko tullut lisää velkaa, entiset kadonneet listoilta ikuisiksi ajoiksi vai sijoitusomaisuus alkanut karttumaan kiihtyvällä vauhdilla? :)

perjantai 9. syyskuuta 2016

Elokuun 2016 menot 2/2 - talouspornoa

Noniin, tässä nyt sitten tällanen kokeilu. Ekassa osassa oli se normaali kuukausikatsaus, mutta tein pienen poikkeuksen elokuun osalta ja kirjasin päivittäin ylös menot tarkkuudella paljonko, minne, mitä turhaa sisälsi, jne. Laittelen jokaisen selitystä kaipaavan kohdan perään huomioita summista, kohteista, jne sekä värjään ostoksia. Vihreä merkitsee suoraveloituksella ollutta laskua tai muuta pakollista menoa (yhtiövastike, sähkö, jne), oranssi on tarpeellinen mutta vältettävissä ollut meno ja punainen on sitten täysi turhake. Sinisellä on merkattu päivät jolloin rahaa ei mennyt käytännössä mihinkään.

ma 1.8

-Eväitä K-kaupasta 22.23€
  • sisälsi energiajuomia 3x yhteensä 5.80€. Muuten mukana oli leipää, kinkkua, juustoa, jne jolla pärjäsin töissä koko kahden viikon jakson joka jäi lomieni väliin.
-Ruokaostokset Prisma 30,20€
  • Jotainhan se on pakko syödä, ei oikeastaan vältettävissä


ti 2.8

-Yhtiövastike 150€
-Auton säilytysmaksu 50€
  • Tästä en taida eroon päästä ennen kuin auto on kilvissä ja itselläni omakotitalo jossa on hallitilaa/katospaikka harrastusvälineille.
-Tokmanni 16,23€
  • energia 1x hintaan 1,90€. Muuten sisälsi remonttitarvikkeita, jne pientavaraa.

ke 3.8

  • Nollapäivä nro1

to 4.8

-Tee/kokis ja sämpylä Nesteellä kaverin kanssa istuskellessa 6,30€
  • kaipa tän ois pystynyt välttämään...

pe 5.8

-Ruokaostokset & grillauskamat Lidl 31,82€ (pullopalautus 12,25€ eli hinta = 19,57€)
  • sisälsi energiaa 1x hintaan 1,80€
-Salimaksu 44€
  • Työnantajan tarjoamasta liikuntasetelistä viimeiset roposet käyttöön jonka vuoksi hinta on 5€ normaalia alempi. Jotenkin sitä kuntoa on ylläpidettävä?
-Häälahja 80€
  • Yksi lapsuudenajan parhaista kavereista meni naimisiin. Kahdelta hengeltä yhteensä 80€ lahja lienee kohtuullinen?

la 6.8

-Häämatkan eväät 2hlö yhteensä 9,81€ (Visa)

  • Vältettävissä, mutta nälkähän sitä iskee pitkällä automatkalla ja jotain ruokaa mahassa on leppoisampi matkustaa.

su 7.8

-Reissu Ikeaan 259,81€
  • makuuhuoneen koreja, yms. Myös pussi Daim-suklaita 5,99€

ma 8.8

-Tankkaus Neste Express 58,35€ (Visa)

ti 9.8

-Visalaskun maksu heinäkuulta 121,80€ plus 78,20€ elokuulta muodostuneen saldon lyhennystä = 200€

ke 10.8

-Porukkalotto töissä (käteinen, 10vk kesto) 10€
  • Ryhmähenki on hieno asia ja joskus täytyy pieniä uhrauksia tehdä sen ylläpitämiseksi :)

to 11.8

-Ilmalämpöpumpun huoltolasku 140€

  • Edellinen asukas hankkinut pumpun 2009, itse muutin 2010 eikä ole huollettu minun aikanani. Normaali huoltoväli 1-2v.
-Ruokaostokset Lidl 44,34€ (Visa)
  • sis. energian 1x hintaan 1,95€ ja 3-oluen 1x hintaan 0,80€
-Tuloilmaventtiili makuuhuoneeseen Starkista 109€ (Visa)

  • Olisi ollut mahdollista ostaa normaali narulla toimiva systeemi, mutta hankin termostaatin avulla automaattisesti säätyvän vempeleen, ei tartte itse huolehtia kymmeneen vuoteen muuta kuin vaihtamalla suodatin :)

pe 12.8

-Nollapäivä nro2

la 13.8

-Listoja plus 4hlö porukalla lahjaksi ostettu porakone K-Raudasta 262,50€
  • Porakonelahjan hinta 168€, saan oletettavasti joskus muiden osuuden lahjasta takaisin, tähän mennessä ei ole näkynyt...

su 14.8

-Nollapäivä nro3

ma 15.8

-Nordnetin puolelle 800€, Veljenpojalle 20€, Asuntolainaan 300€, Sähkölaskuun 39,04€, Puhelinlaskuun 24,38€, Visalaskuun 665,61€, Keittiölaskuun 251,00€
  • Asuntolainan korkoon meni tuon 300€ lisäksi vielä 45,50€

ti 16.8

-Nollapäivä nro4

ke 17.8 (lomareissu alkoi)

-Polttoaine 52,45€
-Subwaysta eväät automatkalle 2hlö 9€
-Tavaratalosta 1x energia, 1x limsa ja reikäkone vyötä varten 16,28€
-Danske Bankin palvelumaksu 1,5€

to 18.8

-Asuntolainan ylimääräinen lyhennys 5,42€
-Osanollapäivä nro1

pe 19.8

-Asuntolainan ylimääräinen lyhennys 3,72€
-Ostokset Ruotsissa 53,72€

  • Tuliaisia ja ruokaa.

la 20.8

-Asuntolainan ylimääräinen lyhennys 2,44€
-Lotto 3 riviä 3€
-Kebab-ateriat 2hlö yhteensä 24,00€

su 21.8

-Ostokset Ruotsissa 31,14€

  • Tuliaisia ja ruokaa.
-Polttoaine 54,34€

ma 22.8

-Asuntolainen ylimääräinen lyhennys 3€
-Osanollapäivä nro2

ti 23.8

-Asuntolainan ylimääräinen lyhennys 3,95€
-Osanollapäivä nro3

ke 24.8 (lomareissu loppui)

-Eväät S-market 18,91€
-Energiajuoma @ Abc 2,10€
-Auton varaosat 25€

  • Projektiautoon sisustan osia, eivät sopineet paikalleen joten saa nähdä hyödynkö noista osista mitään. Varsinkin kun ehdin jo pistosahalla niitä muokkailemaan :D
-Polttoaine 63,15€

to 25.8

-Säilöntäaineita, yms puolukoita varten S-market 5,59€
  • sis. energia 1x hintaan 1,80€
-Asuntolainan ylimääräinen lyhennys 6,26€

pe 26.8

-Listoja K-Raudasta 50,30€
-Ruokaostokset, grillaustarvikkeet ja olutlava Prisma 91,59€

la 27.8

-Nollapäivä nro5

su 28.8

-Nollapäivä nro6

ma 29.8

-Nollapäivä nro7

ti 30.8

-Remonttitarvikkeet + Energia 1x Tokmannilta 18,90€
-Auton varaosat 30€

  • Käyttöautoon uusi ajovaloumpio ja parkki oikealle reunalle. Motonetistä ostettu ei toiminut vuottakaan kunnes sähköinen korkeudensäätö lakkasi pelaamasta joskus kolme-neljä vuotta sitten. Noilla pitäisi pärjätä auton lopun kestoiän ajan koska ovat alkuperäisiä osia purkuautosta.
-Remonttitarvikkeet K-Rauta 21,90€

ke 31.8

-Ostokset K-market 26,22€


Yhteenvetoa

Täysin kulutuksettomia päiviä kuukaudesta seitsemän (7) kappaletta, siihen päälle kolme (3) päivää jolloin tein vain Payment A Day-tyylisen lyhennyksen asuntolainaan joten nollapäiviä voi sanoa olleen 10/31, ei huono saldo tuommonen 32%?

Sitten ne huonot uutiset. Energiajuomiin, suklaaseen/karkkiin ja olueen kului yhteensä 50€, eikä tuossa ole edes mukana Ruotsista ruokaostosten mukana tulleita tuliaisia/omia herkkuja. Yhteensä täysin vältettävissä olleita herkkuja kertyi kuukauden mittaan varmaan satasen edestä, prkl...

Remonttikuluja oli kuukaudessa 88€ plus Ikeaan tungettu 250€ jonka maksoin Visalta. Onneksi remontit alkavat olla tältä erää loppusuoralla, enää muutama lista sinne tänne ja kasa liimapuuta makuuhuoneen uuden kaapiston tekemiseen sekä liukuovien hankinta kaapin peitteeksi. Sitten meneekin ensi vuoden puolelle ennen kuin iskee seuraava operaatio, eteisen kaapiston purkaminen ja korvaaminen liukuovikaapilla ja liimapuurungoilla :)

Mielipiteitä, haukkuja ja kehuja otetaan vastaan oikein mielellään, yleensä parhaiten rahankäytöstään oppii ulkopuolisten kommenttien perusteella :)

Elokuun 2016 tulot ja menot 1/2

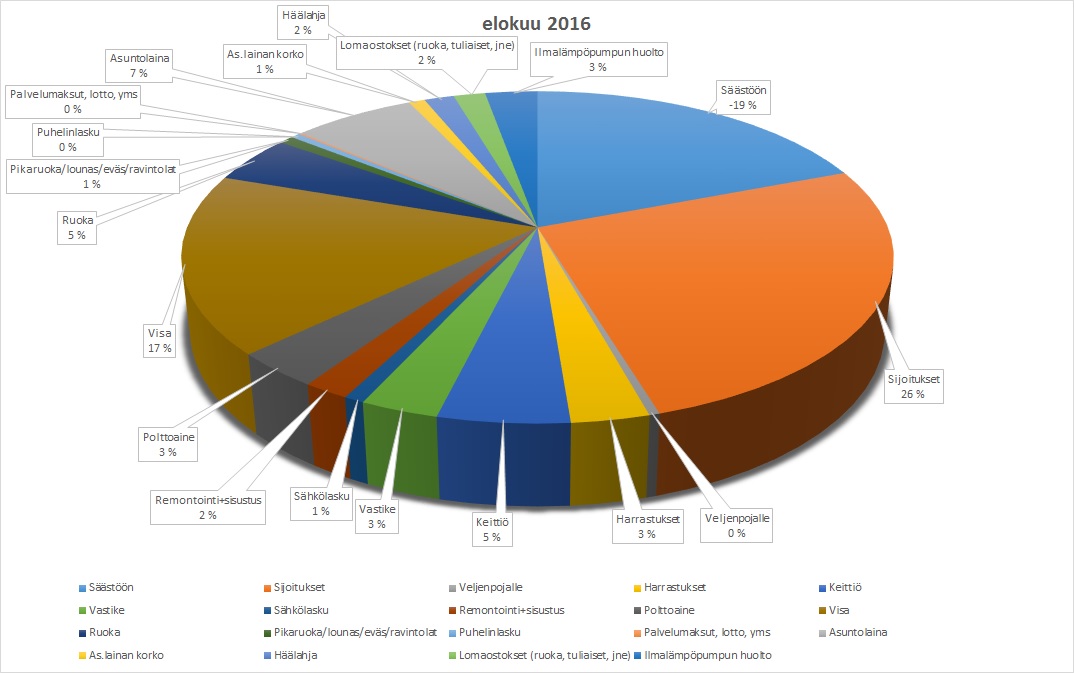
Tässä kuussa onkin sitten kaksiosainen menoseuranta, namia heille jotka tykkäävät kuola suupielestä valuen katsoa ja arvostella mielessään muiden rahankäyttöä :D Ensin tämä ihan normaali seuranta kuten aina ennenkin. Normaalista poikkeavia kulueriä oli muutama jotka selitän sitten alla.

Tuloja elokuussa oli eri lähteistä 2300€ ja menoja 2700€ eli miinukselle mentiin 400€ verran. Suurimman osan menoista haukkasi kesän aikana kertyneen Visa-laskun kuittaaminen joka teki 865€ kokoisen loven budjettiin.


Tässäpä tämä lyhykäisyydessään. Säästö on miinusmerkkinen koska siirsin säästötililtä lähes 2000€ parempaan käyttöön, viisi sataa itselleni, vajaan viisi sataa Visalaskun maksamiseen ja tonnin Nordnettiin pääomatuloja poikimaan. Noin karkeasti sanottuna.

Polttoaineeseen meni rahaa aivan perkeleesti lomareissun takia, puolet normaalista määrästä, Visa vinkui remontti-, sisustus- ja lomareissuostosten takia, ilmalämpöpumpun huolto seitsemän vuoden tauon jälkeen imi 140€ ja lahjojakin piti ostella useamman satasen edestä tässä kuussa. Onneksi tuo ilmalämpöpumpun huolto tuo oletettavasti hintansa takaisin ensi talvena koska pumppu pitäisi huoltaa oikeasti vuoden tai kahden välein, pitkän tauon takia myös lasku oli normaalia suurempi.

Positiivisena piirteenä on ruokakulujen pysyminen hallinnassa, 230€ plus matkalla käytetty arviolta noin puolikas satanen. Keittiölaskujen poistuminen yhtälöstä tuo jatkossa noin 400€ entistä enemmän käyttövaraa muiden asioiden hoitoon ja Nordnettiin sijoitettujen roposien tuoma kassavirta ensi vuodesta eteenpäin pitäisi kuolettaa noita pienempiä menoja aika tehokkaasti. Jos vaikka tekisi niin, että keittiöstä vapautuva 400€ jakaantuu 200€ käyttövaroihin/laskuihin ja 200€ sijoituksiin niin katsotaan kuinka loppuvuosi etenee. Ensi vuonna tavoitteeksi voisi ottaa, että sijoituksien tuomilla osingoilla makselen puhelinlaskun eli sen about 25€/kk, kunhan puolet puhelinlaskusta on ensin vähennetty pääomatuloverotuksessa koska käytän puhelinliittymän nettiä sijoitusasioiden hoitamiseen :)

Yhteenvetona kuukausi näytti seuraavalta. Taulukko ei tosin pidä kutiaan koska en ole kaavoissa huomioinut, että rahaa voi siirtyä puskurista sijoituksiin. Ainoa josta voi sanoa, että kyseessä on ns. varma prosenttiluku on tuo asuntolainaan mennyt summa, muuta taitavat olla ihan huuhaata :D